Das Märchen vom passiven Einkommen im Strukturvertrieb: Warum du keine Freiheit aufbaust, sondern einen goldenen Käfig
Das Märchen vom passiven Einkommen im Strukturvertrieb: Warum du keine Freiheit aufbaust, sondern einen goldenen Käfig

Das Märchen vom passiven Einkommen im Strukturvertrieb: Warum du keine Freiheit aufbaust, sondern einen goldenen Käfig

Eine Person steht vor einem Schreibtisch, hinter ihr 3 Strassen die zu den Entscheidungen führen

„Du musst nur zwei Jahre richtig Gas geben, ein Team aufbauen und dann kannst du von den Overheads leben, während du am Strand liegst.“ Hast du diesen Satz auch gehört, als du in deinen Strukturvertrieb eingestiegen bist? Es ist das Standardversprechen der Branche. Das „passive Einkommen“ ist die Karotte, die jedem neuen Berater vor die Nase gehalten wird, damit er die ersten harten Jahre in der Kaltakquise und im Verwandtenkreis übersteht.

Doch nach einiger Zeit im System – egal ob bei der DVAG, MLP, Ergo Pro, Tecis oder Telis – merkst du: Die Hängematte rückt nicht näher. Im Gegenteil: Der Druck, das Team „bei Laune zu halten“, die ständigen Rekrutierungs-Events und die schwindenden Courtage-Anteile durch die vielen Hierarchie-Ebenen fressen deine Freiheit auf.

In diesem Artikel räumen wir mit dem Mythos des passiven Einkommens im Strukturvertrieb auf. Wir zeigen dir schwarz auf weiß, warum du in einem Vertrieb niemals echtes Vermögen aufbaust – und warum der Wechsel in die freie Maklerschaft der einzige Weg ist, um aus deinem Kundenstamm ein echtes, verkaufbares Asset zu machen.

1. Die Hierarchie-Falle: Wer isst alles von deinem Kuchen mit?

Das Modell des Strukturvertriebs basiert auf einer Pyramide. Das wird oft mit dem Argument gerechtfertigt, dass die „Upline“ dich ausbildet und die Infrastruktur stellt. Doch hast du dir mal die nackten Zahlen angeschaut?

Die Mathematik der Overheads

Wenn ein Kunde eine Versicherung abschließt, zahlt die Gesellschaft eine Courtage. In der freien Maklerschaft fließt diese Courtage zu fast 100 % an den Makler (oder einen fairen Dienstleister). Im Strukturvertrieb sieht die Welt anders aus:

  • Ebene 1 (Du): 30–50 %
  • Ebene 2 (Teamleiter): 10–15 %
  • Ebene 3 (Organisationsleiter): 10 %
  • Ebene 4 & 5 (Direktionen): 10–20 %
  • Die Zentrale: Der Rest.

Du arbeitest an der Front, trägst das Haftungsrisiko und die Akquisekosten, aber du teilst deinen Erfolg mit Menschen, die du teilweise noch nie gesehen hast. Das „passive Einkommen“ deiner Upline ist dein aktiver Verlust.

Die bittere Wahrheit: Du finanzierst den Lifestyle deiner Führungskraft, während du selbst im Hamsterrad rennst, um deine nächste Stufe im Karriereplan zu erreichen.


2. Das „passive Einkommen“ im Vertrieb ist eine Illusion der Beständigkeit

Im Strukturvertrieb wird dir suggeriert, dass deine Overheads (die Beteiligungen an deinem Team) passives Einkommen sind. Doch dieses Einkommen ist an extrem harte Bedingungen geknüpft:

  1. Die Rekrutierungs-Tretmühle: Strukturvertriebe haben eine Fluktuation von oft über 80 % in den ersten zwei Jahren. Damit dein „passives“ Einkommen stabil bleibt, musst du ständig neue Leute „ins System kippen“, weil die alten aussteigen. Das ist kein passives Einkommen, das ist ein Fulltime-Job als unbezahlter Recruiter.
  2. Die Status-Abhängigkeit: In vielen Vertrieben verlierst du deine Ansprüche auf Overheads, wenn du deine eigene Produktion nicht auf einem gewissen Level hältst oder deinen Status nicht bestätigst.
  3. Die Kündigungs-Keule: Das ist der wichtigste Punkt. Dein Einkommen im Vertrieb ist an deinen Vertrag als Handelsvertreter (§ 84 HGB) gebunden. Kündigst du den Vertrag, ist dein „passives Einkommen“ von heute auf morgen weg. Alles, was du aufgebaut hast, verbleibt im Vertrieb.

Ein echtes passives Einkommen sollte dir gehören – egal, wo du arbeitest. Im Strukturvertrieb gehört es dir nur, solange du funktionierst.

3. Mieten vs. Kaufen: Wem gehört dein Kundenbestand?

Stell dir vor, du baust ein Haus auf einem Grundstück, das dir nicht gehört. Du zahlst die Ziegel, du schuftest jeden Tag, aber der Vermieter kann dich jederzeit vor die Tür setzen und das Haus behalten.

Genau das tust du im Strukturvertrieb.

Der Unterschied zwischen Vertreter und Makler

Als Vertreter (§ 84 HGB) arbeitest du für die Gesellschaft oder den Vertrieb. Die Kunden gehören dem Haus. Wenn du gehst, bleiben die Kunden dort. Dein Bestand hat für dich einen Wert von Null Euro, wenn du den Status wechselst.

Als freier Makler hingegen gilt das Bestandseigentum. Die Kundenbeziehung ist dein Eigentum. Ein Maklerbestand ist ein Wirtschaftsgut.

  • Er ist verkaufbar: Ein gut gepflegter Bestand wird heute mit dem 2,5- bis 4-fachen der Jahrescourtage bewertet.
  • Er ist vererbbar: Deine Familie ist abgesichert, falls dir etwas passiert.
  • Er ist beleihbar: Banken geben dir Kredite auf deinen Bestandswert.

Merkmal

Strukturvertrieb (Vertreter)

Freier Makler

Eigentum am Kunden

Nein, gehört dem Vertrieb

Ja, gehört dir

Verkaufswert

0 €

2,5x – 4x Jahresumsatz

Vererbbarkeit

Meist nein (Ansprüche erlöschen)

Ja, als Firmengut

Courtage-Anteil

Gering (wegen Overheads)

Hoch (Direkt-Auszahlung)

4. Der psychologische Preis der „kostenlosen“ Ausbildung

„Wir bilden dich kostenlos aus und stellen dir die Software.“ Das klingt fair, oder? In Wirklichkeit zahlst du diese Ausbildung über Jahre hinweg mit jedem einzelnen Abschluss zurück – und zwar ein Vielfaches dessen, was ein Kurs bei der IHK oder eine eigene Software kosten würde.

Viele Berater bleiben im Vertrieb, weil sie sich moralisch verpflichtet fühlen oder Angst haben, die „Gemeinschaft“ zu verlieren. Der Vertrieb nutzt diese soziale Bindung gezielt aus. Man nennt es „Kultur“, aber oft ist es eine Form der emotionalen Abhängigkeit.

Wahre Freiheit bedeutet, Partner zu wählen, weil sie gut sind – nicht weil man keine Alternative hat.

5. Die Exit-Hürden: Warum der Ausstieg so schwer gemacht wird

Wenn das System so schlecht wäre, würden doch alle gehen, oder? Richtig – und deshalb baut der Strukturvertrieb Hürden auf:

  • Die Stornoreserve: Ein Teil deines Geldes wird einbehalten, um spätere Stornos abzusichern. Bei einer Kündigung wird dieses Geld oft jahrelang „eingefroren“ oder mit fragwürdigen Forderungen verrechnet.
  • Das Wettbewerbsverbot: Man droht dir mit Anwälten, falls du es wagst, deine Kunden auch nach dem Wechsel zu beraten. (Spoiler: Das Recht des Kunden auf freie Maklerwahl schlägt fast jedes Wettbewerbsverbot – wir zeigen dir, wie).
  • Die Provisionssperre: Sobald die Kündigung eingeht, werden laufende Courtage-Zahlungen oft gestoppt.

Diese Maßnahmen dienen nur einem Zweck: Angst. Sie sollen dich davon abhalten, den Wert deiner Arbeit selbst zu ernten.

6. Die Lösung: Echter Vermögensaufbau als freier Makler

Der Wechsel in die Maklerschaft ist der Moment, in dem du vom Verkäufer zum Unternehmer wirst. Plötzlich arbeitest du nicht mehr für die nächste Stufe auf einem bunten Karriere-Poster, sondern für deine eigene Bilanz.

Warum ein Makler-Dienstleister (wie Finanzgenies) der Hebel ist

Der Sprung vom Strukturvertrieb in die komplette Einsamkeit eines Einzelmaklers ist hart. Du musst dich um IT, Haftung, Courtagezusagen und Backoffice kümmern. Das ist der Grund, warum viele im Vertrieb bleiben – sie wollen beraten, nicht verwalten.

Hier setzen wir an. Wir verbinden die Vorteile des Vertriebs (Support, Gemeinschaft, Technik) mit der Freiheit des Maklertums:

  1. 100 % Bestandseigentum: Deine Kunden gehören dir. Punkt.
  2. Keine Hierarchie-Abzüge: Du erhältst die volle Courtage, die ein freier Makler verdient.
  3. Digitales Backoffice: Wir stellen dir die Software (MVP, Vergleichsrechner, Kunden-App), damit du dich auf das konzentrieren kannst, was du liebst: Die Beratung.
  4. Community statt Kult: Wir unterstützen uns gegenseitig, aber ohne den Zwang, die eigene Oma rekrutieren zu müssen.

Fazit: Hör auf, das Schloss eines anderen zu bauen

Passives Einkommen ist kein Mythos – aber im Strukturvertrieb ist es ein Märchen, das dich klein halten soll. Echtes passives Einkommen entsteht durch Eigentum.

Jeder Tag, den du länger im Strukturvertrieb bleibst, ist ein Tag, an dem du einen Kundenstamm aufbaust, der dir nicht gehört. Du investierst deine beste Zeit in ein System, das dich bei einem Wechsel mit leeren Händen vor die Tür setzt.

Es ist Zeit für den Befreiungsschlag.

Rechne mal nach: Was wäre dein Bestand heute wert, wenn du von Anfang an freier Makler gewesen wärst? Wenn du die volle Courtage erhalten hättest und das Eigentum an jedem Vertrag hättest?

Dein nächster Schritt zur echten Freiheit

Wir haben hunderte Berater dabei begleitet, den Weg aus der Abhängigkeit in die Freiheit zu gehen. Wir wissen, wie man die Stornoreserve rettet, wie man mit Wettbewerbsverboten umgeht und wie man technisch innerhalb von 48 Stunden als Makler startklar ist.

Schau dir unseren kostenlosen Videokurs für Umsteiger an. Wir zeigen dir die exakte Roadmap, wie du vom „Strukki“ zum echten Unternehmer wirst – ohne allein zu sein.

Werde unabhängiger Versicherungsmakler.

Nutze die Vorteile der Unabhängigkeit, ohne die Gemeinschaft und den Support eines starken Teams aufzugeben. Wir begleiten deinen Wechsel vom Vertreter zum Sachverwalter deiner Kunden.

Dieser Artikel dient der allgemeinen Information und stellt keine Rechts- oder Steuerberatung dar.
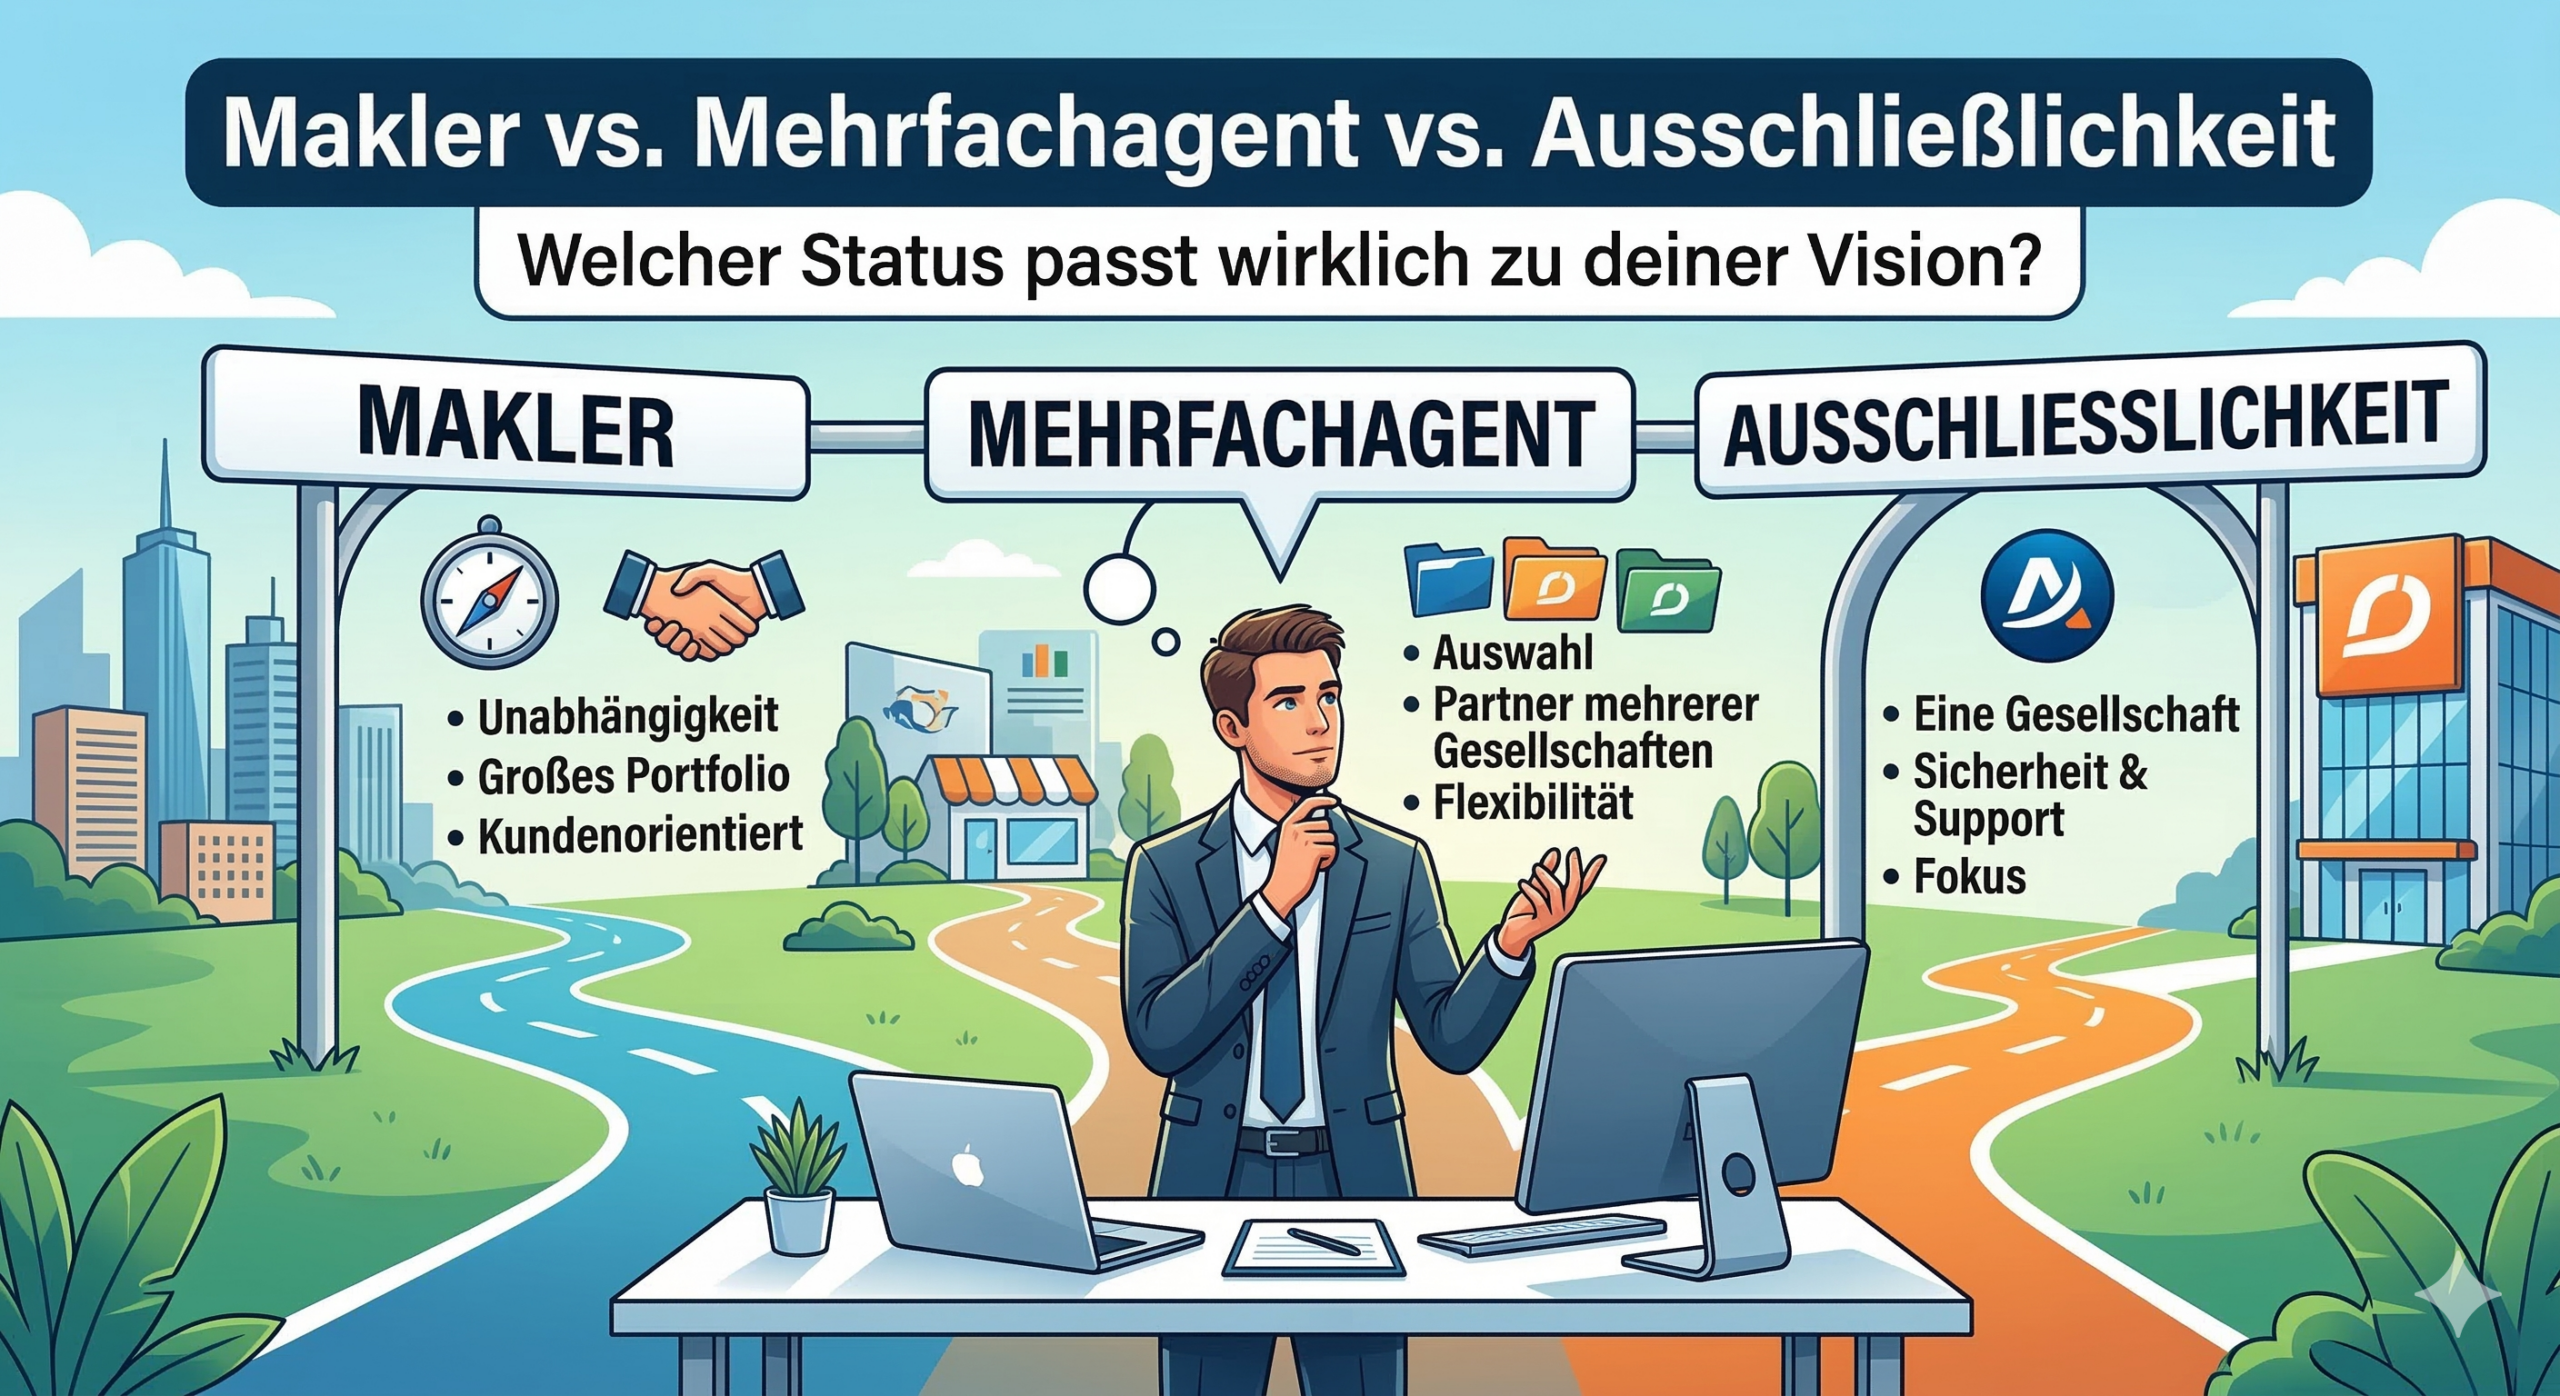
Makler vs. Mehrfachagent vs. Ausschließlichkeit: Welcher Status passt wirklich zu deiner Vision?

Makler vs. Mehrfachagent vs. Ausschließlichkeit: Welcher Status passt wirklich zu deiner Vision?

Makler vs. Mehrfachagent vs. Ausschließlichkeit: Welcher Status passt wirklich zu deiner Vision?

Eine Person steht vor einem Schreibtisch, hinter ihr 3 Strassen die zu den Entscheidungen führen

Wer in der Finanz- und Versicherungsbranche Karriere macht, startet meist mit einer großen Vision: Menschen helfen, finanzielle Freiheit erreichen und ein eigenes Business aufbauen. Doch schon bald stellt sich die Frage nach dem rechtlichen Rahmen. In Deutschland ist der Vermittlerstatus nicht nur eine Formsache im Impressum – er entscheidet über deine Haftung, deine Verdienstmöglichkeiten, dein Image beim Kunden und vor allem darüber, ob dir dein Unternehmen am Ende des Tages wirklich gehört.

Wenn du aktuell in einem Strukturvertrieb oder bei einer Versicherungsgruppe tätig bist, wurdest du vermutlich als „selbstständiger Partner“ begrüßt. Doch wie frei bist du wirklich? In diesem umfassenden Guide vergleichen wir die drei gängigsten Statusformen: Ausschließlichkeitsvertreter, Mehrfachagent und Versicherungsmakler. Wir zeigen dir, warum der Statuswechsel für viele Top-Performer der notwendige „Befreiungsschlag“ ist und warum ein hybrides Dienstleister-Modell oft die intelligenteste Lösung für den Umstieg darstellt.

1. Die Ausschließlichkeit: Der goldene Käfig?

Die meisten Karrieren beginnen hier. Ob als festangestellter Vertreter oder als Handelsvertreter nach § 84 HGB – du vertrittst eine einzige Gesellschaft (oder einen Konzern).

Das rechtliche Fundament

Als Ausschließlichkeitsvertreter bist du das „Auge und Ohr“ des Versicherers. Deine Aufgabe ist es, die Produkte deines Hauses zu vermitteln. Rechtlich stehst du auf der Seite der Versicherung. Du bist weisungsgebunden, was die Produktpalette angeht, und oft auch, was die Arbeitsweise betrifft.

Vorteile & Nachteile

  • Vorteile: Du erhältst oft fertige Werbematerialien, eine bekannte Marke im Rücken und manchmal sogar Leads oder Fixum-Zuschüsse. Das Haftungsrisiko trägt primär die Gesellschaft.
  • Nachteile: Du hast keine Auswahl. Wenn dein Versicherer die Preise erhöht oder die Leistungen kürzt, musst du das vor dem Kunden rechtfertigen. Der schwerwiegendste Punkt: Der Bestand gehört nicht dir. Kündigst du, bleiben die Kunden beim Versicherer. Du fängst bei Null an.

Für wen passt das?

Für Einsteiger, die Sicherheit suchen und (noch) nicht die volle unternehmerische Verantwortung für Produktauswahl und Verwaltung tragen wollen.


2. Der Mehrfachagent: Die vermeintliche Freiheit

Viele Strukturvertriebe positionieren sich als „unabhängig“, sind aber rechtlich als Mehrfachagenten registriert. Hier vertrittst du nicht eine, sondern mehrere Gesellschaften.

Die rechtliche Einordnung

Auch der Mehrfachagent ist ein Versicherungsvertreter. Der entscheidende Unterschied: Er hat Agenturverträge mit mehreren Versicherern (z. B. Allianz, AXA und Barmenia). Er bietet eine größere Auswahl, bleibt aber rechtlich der „Erfüllungsgehilfe“ der Versicherer.

Der Haken im Strukturvertrieb

In vielen Finanzvertrieben bist du zwar Mehrfachagent, aber die Auswahl der Gesellschaften wird „oben“ vorgegeben. Du hast keinen direkten Einfluss darauf, welche Tarife in die Software eingepflegt werden. Oft fließen hier hohe Kickback-Zahlungen an die Zentrale, die bestimmen, welche Produkte du priorisieren sollst.

Wichtig: Auch beim Mehrfachagenten liegt die Bestandsinhaberschaft meist beim Vertrieb oder den Gesellschaften – nicht bei dir persönlich.


3. Der Versicherungsmakler: Die Königsklasse der Beratung

Der Status des Versicherungsmaklers (§ 34d GewO) ist das Ziel für jeden, der Beratung als echtes Handwerk und Unternehmertum versteht.

Der „Sachwalter“ des Kunden

Das berühmte Sachwalter-Urteil des Bundesgerichtshofs (BGH) stellt klar: Der Makler steht rechtlich auf der Seite des Kunden. Er ist sein treuhänderähnlicher Sachverwalter – vergleichbar mit einem Rechtsanwalt oder Steuerberater.

Die volle Produktauswahl

Ein Makler ist an keine Gesellschaft gebunden. Er hat Zugriff auf nahezu den gesamten Markt (Hunderte von Gesellschaften, Spezialkonzepte und Deckungsnoten). Er schuldet dem Kunden eine „hinreichende Zahl von auf dem Markt angebotenen Versicherungsverträgen“ als Vergleichsgrundlage.

Das wertvollste Gut: Dein Bestandseigentum

Als Makler gehört der Kundenstamm dir. Du schließt Maklerverträge direkt mit deinen Kunden ab. Wenn du dich entscheidest, den Pool oder den Dienstleister zu wechseln, nimmst du deine Kunden einfach mit. Dein Bestand ist ein echtes Asset, das du später verkaufen oder vererben kannst. Es ist deine wahre Altersvorsorge.


4. Warum Top-Performer aus dem Strukturvertrieb wechseln

Wenn du in einem Strukturvertrieb erfolgreich bist, stellst du dir irgendwann zwangsläufig die Frage: „Warum verdiene ich nur 30%, 50% oder 70% der Courtage, wenn ich 100% der Arbeit mache?“

Der Strukturvertrieb ist eine hervorragende Schule für Verkauf und Akquise. Aber er hat ein Ablaufdatum für Menschen mit unternehmerischem Anspruch. Hier sind die Hauptgründe für den Wechsel in die Maklerschaft:

  1. Die Courtage-Differenz: In der Maklerschaft fließen die Courtagen ohne Abzüge durch 5 Hierarchieebenen direkt an dich (bzw. über einen fairen Dienstleister).
  2. Die Haftung & Wahrheit: Als Makler musst du dich nicht mehr für die schlechten Tarife deines Hauses rechtfertigen. Du bietest einfach das Beste an. Das stärkt die Kundenbindung massiv.
  3. Wirtschaftliche Sicherheit: Im Strukturvertrieb bist du bei einer Kündigung oft „nackt“. Deine Stornoreserve wird einbehalten, deine Kunden werden von der Upline übernommen. Als Makler bist du dein eigener Herr.

5. Das Risiko der Maklerschaft – und wie wir es lösen

Viele scheuen den Schritt zum Makler aus zwei Gründen: Haftung und Bürokratie.

Als Makler haftest du für deine Beratung. Du brauchst eine eigene Vermögensschadenhaftpflicht (VSH). Zudem musst du dich um Courtagezusagen, Abrechnungen, Technik (MVP) und Vergleichsrechner kümmern. Das schreckt viele ab, die bisher „nur“ beraten und verkauft haben.

Hier kommen die Finanzgenies ins Spiel.

Wir sind kein klassischer Maklerpool, in dem du eine Nummer unter Tausenden bist. Wir sind ein Dienstleister für Makler, der die Vorteile beider Welten verbindet:

  • Die Freiheit des Maklers: Du bist zu 100% unabhängig, besitzt deinen Bestand und hast vollen Marktzugriff.
  • Der Support des Strukturvertriebs: Wir nehmen dir die lästige Administration ab. Du bekommst ein fertiges Backoffice, High-End-Technik (Kunden-App, MVP, automatisierte Prozesse) und eine Gemeinschaft, die dich unterstützt.

6. Der Fahrplan: So wirst du Versicherungsmakler

Der Wechsel ist kein Hexenwerk, erfordert aber eine saubere Planung.

  1. Statusprüfung: Verfügst du über die notwendige Sachkunde (z.B. Versicherungsfachmann IHK)? Falls ja, ist die Umschreibung nach § 34d GewO ein formaler Akt.
  2. Kündigungsmanagement: Wie kommst du aus deinem aktuellen Vertrag? Wir prüfen mit dir gemeinsam Fristen und Strategien zum Umgang mit dem nachvertraglichen Wettbewerbsverbot.
  3. Infrastruktur: Du brauchst ein MVP (Maklerverwaltungsprogramm) und Vergleichsrechner (z.B. Morgen & Morgen, Softfair). Bei uns ist das alles „ready-to-use“.
  4. Bestandsübertragung: Wir begleiten dich dabei, wie du deine Kunden rechtssicher informierst und die Bestände in dein eigenes Makler-Depot überträgst.

FAQ: Häufige Fragen zum Statuswechsel

„Bin ich als Makler nicht ganz allein?“

Klassischerweise ja. Aber als Partner der Finanzgenies bist du Teil eines Netzwerks. Wir bieten den Support, den du aus dem Vertrieb kennst, aber ohne den Druck der Upline.

„Ist die Haftung als Makler nicht zu gefährlich?“

Nein. Durch eine gute Vermögensschadenhaftpflicht (VSH) und vor allem durch rechtssichere Beratungsprozesse und Dokumentations-Tools, die wir dir zur Verfügung stellen, ist das Risiko absolut kalkulierbar.

„Was passiert mit meiner Stornoreserve im Strukturvertrieb?“

Das ist ein wunder Punkt. Oft versuchen Vertriebe, Gelder einzubehalten. Wir haben Strategien entwickelt, wie du diesen Übergang finanziell abfederst und den Cashflow-Gap minimierst.

Fazit: Was passt zu dir?

Wenn du damit zufrieden bist, Produkte eines Konzerns zu verkaufen und kein Problem damit hast, dass dein Kundenstamm am Ende jemand anderem gehört, bleib in der Ausschließlichkeit.

Wenn du ein bisschen Auswahl willst, aber dich nicht um die Technik kümmern möchtest und bereit bist, einen großen Teil deiner Provision an eine Zentrale abzugeben, ist der Mehrfachagent im Strukturvertrieb okay.

Wenn du aber echtes Unternehmertum willst, deinen Kunden gegenüber als unabhängiger Experte auftreten möchtest und dir ein lebenslanges Renten-Asset in Form deines Bestands aufbauen willst, dann führt kein Weg an der Maklerschaft vorbei.

Der Weg dorthin muss nicht steinig sein. Du musst das Rad nicht neu erfinden. Wir haben die Prozesse, die Technik und die Erfahrung, um aus deinem Wechsel eine Erfolgsgeschichte zu machen.

Bist du bereit für das nächste Level?

Sichere dir jetzt unseren kostenlosen Videokurs für Umsteiger. Wir zeigen dir schwarz auf weiß, wie der Wechsel in die Maklerschaft dein Einkommen und deine Freiheit verdoppeln kann.

Werde unabhängiger Versicherungsmakler.

Nutze die Vorteile der Unabhängigkeit, ohne die Gemeinschaft und den Support eines starken Teams aufzugeben. Wir begleiten deinen Wechsel vom Vertreter zum Sachverwalter deiner Kunden.

Dieser Artikel dient der allgemeinen Information und stellt keine Rechts- oder Steuerberatung dar.
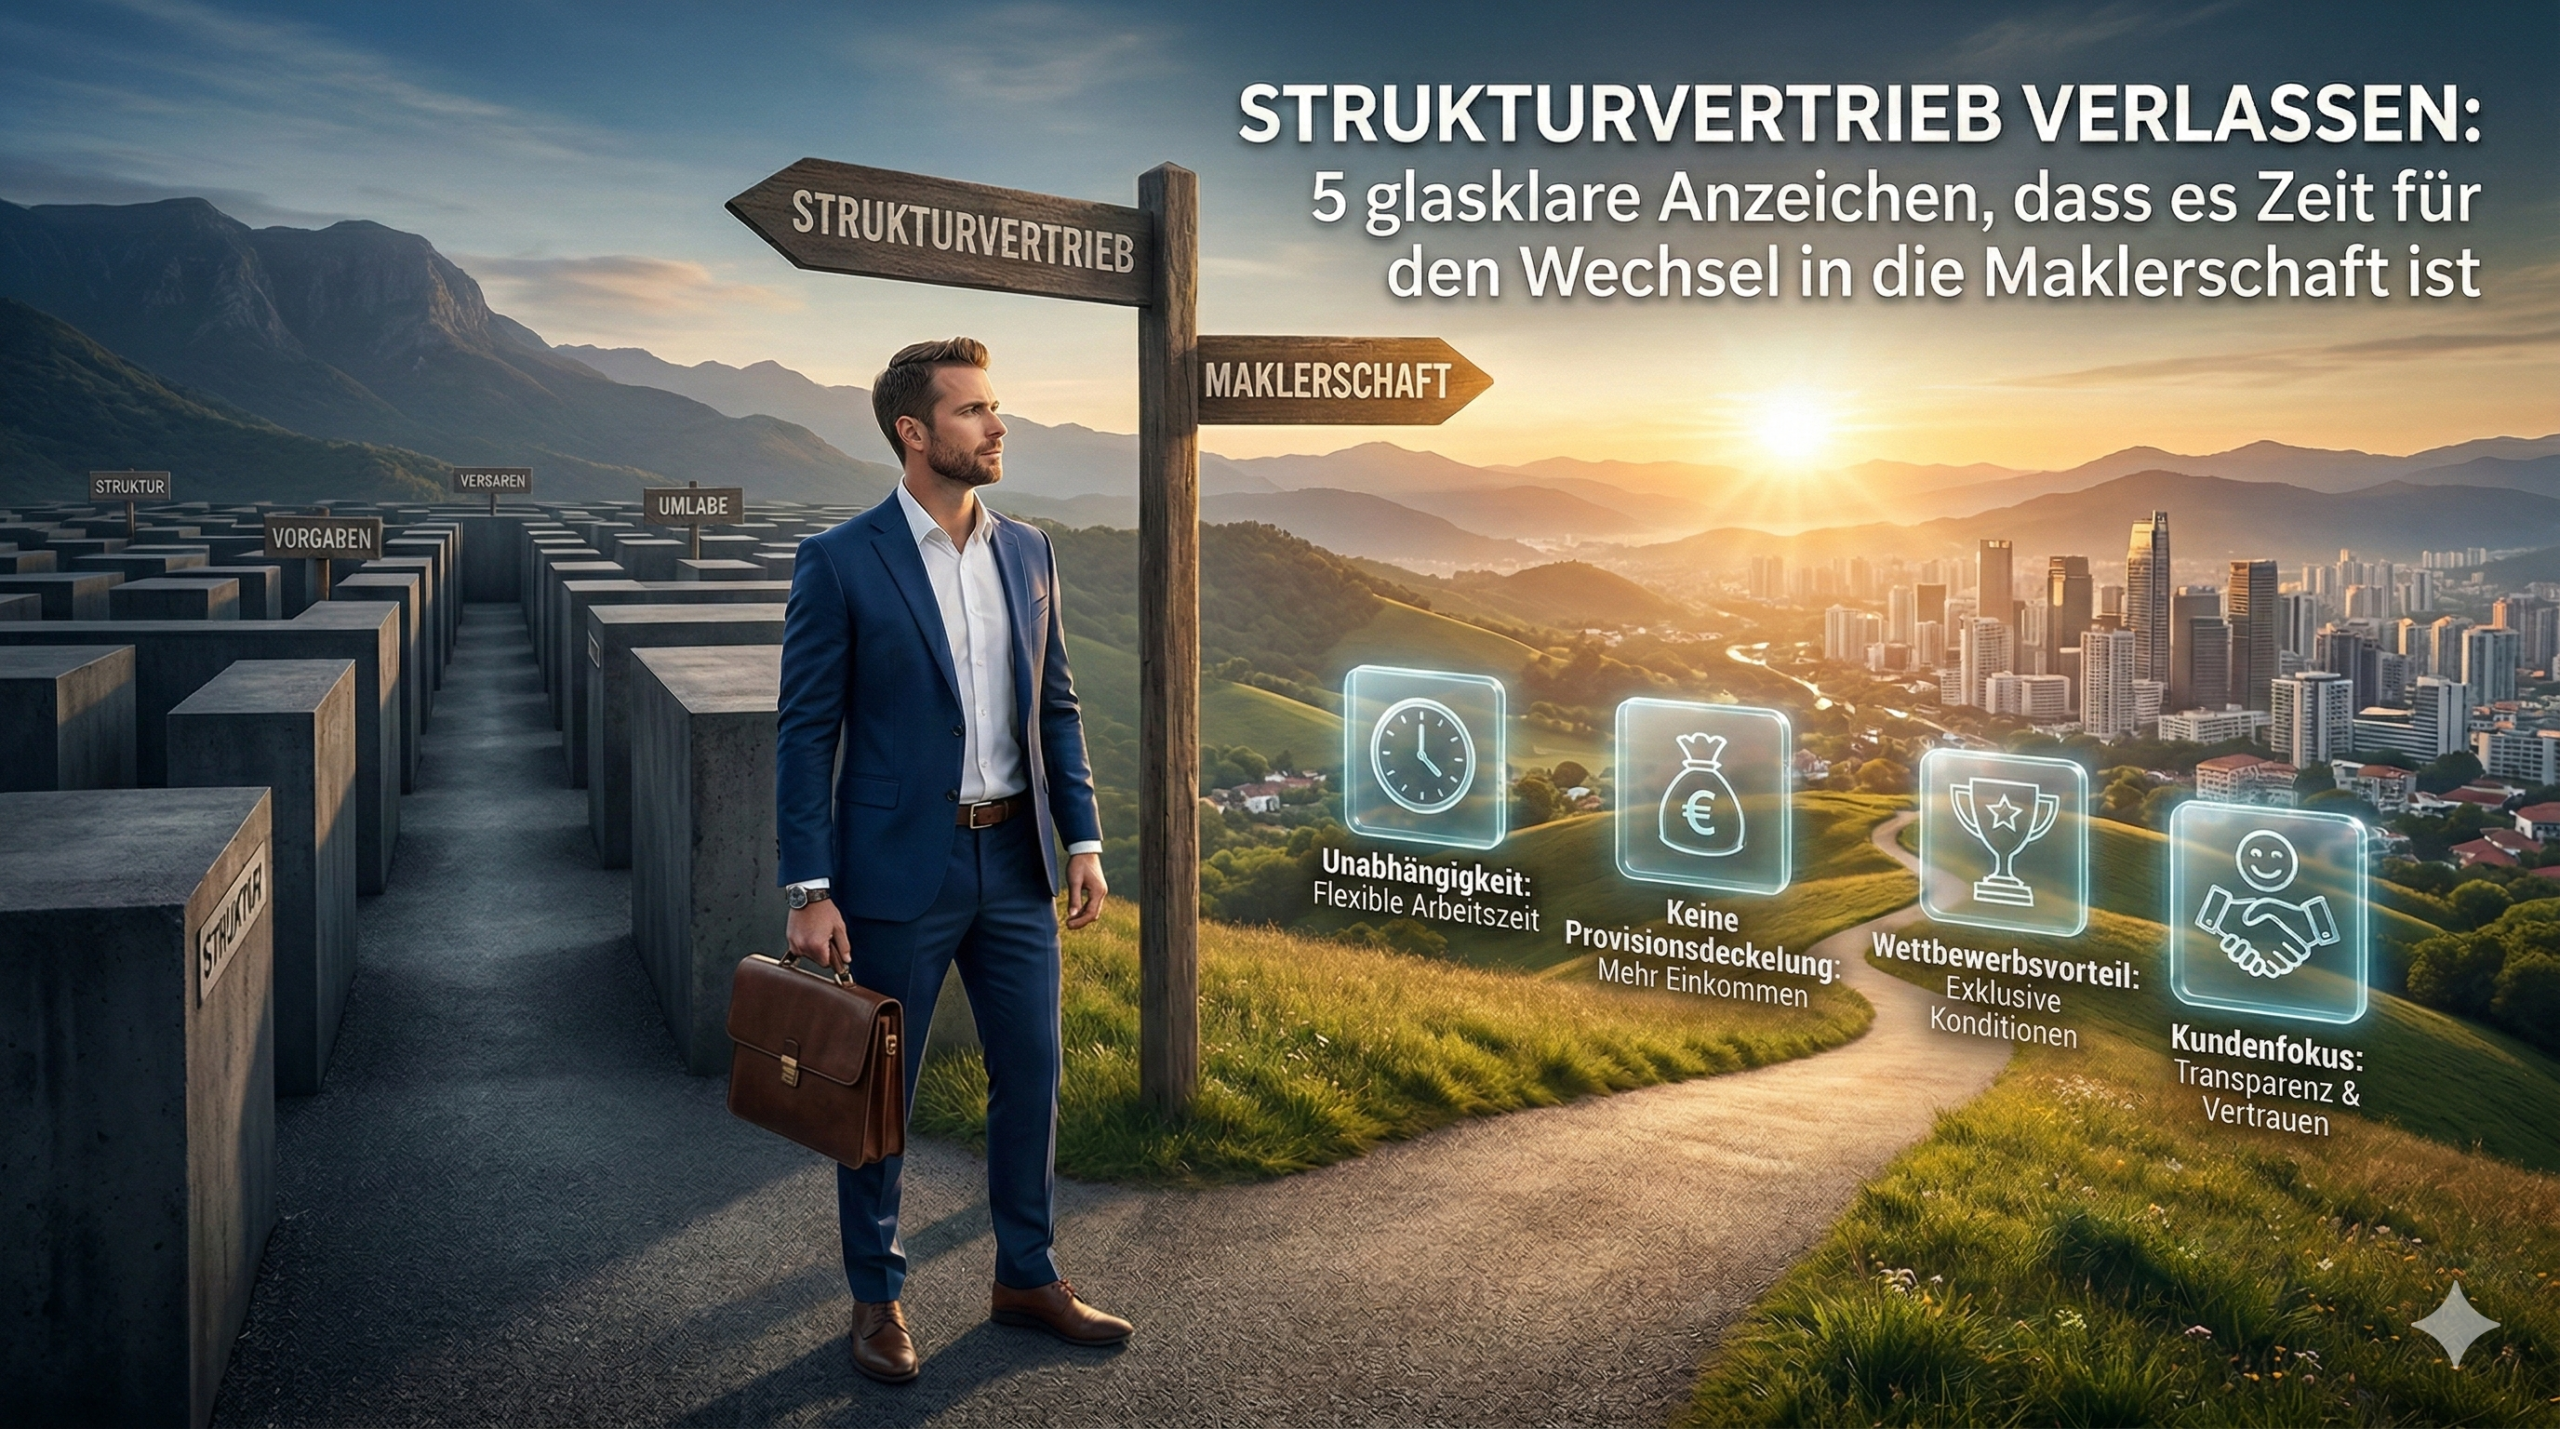
Strukturvertrieb verlassen: 5 glasklare Anzeichen, dass es Zeit für den Wechsel in die Maklerschaft ist

Strukturvertrieb verlassen: 5 glasklare Anzeichen, dass es Zeit für den Wechsel in die Maklerschaft ist

Strukturvertrieb verlassen:

5 glasklare Anzeichen, dass es Zeit für den Wechsel in die Maklerschaft ist

Eine Person, die zwischen Strukturvertrieb und Maklerschaft steht.

Eigentlich hat alles so vielversprechend angefangen. Du bist angetreten, um Menschen zu helfen, finanziell frei zu werden. Du wolltest Karriere machen, ein Team aufbauen und die Früchte deiner Arbeit genießen. Doch nach ein paar Jahren im Strukturvertrieb – sei es bei der DVAG, MLP, Ergo Pro oder anderen großen Vertrieben – stellt sich bei vielen Beratern ein schleichendes Gefühl der Einengung ein.

Du merkst: Du bist zwar selbstständig auf dem Papier, aber in der Realität bist du ein weisungsgebundener Verkäufer in einem starren System. Der Traum von der echten unternehmerischen Freiheit fühlt sich eher wie ein Hamsterrad mit einer schicken Hierarchie-Bezeichnung an.

In diesem Artikel analysieren wir die fünf kritischen Anzeichen, die dir zeigen, dass du deinem aktuellen System entwachsen bist. Wir schauen uns an, warum der Wechsel zum freien Makler für Top-Performer oft der einzig logische nächste Schritt ist – und wie du diesen Übergang schaffst, ohne die Sicherheit eines starken Backoffs zu verlieren.

Anzeichen 1: Die „gläserne Decke“ deiner Provisionsabrechnung

Einer der häufigsten Gründe, warum Berater den Strukturvertrieb verlassen, ist die Erkenntnis über die Verteilung der Wertschöpfung. Hast du dir schon einmal ausgerechnet, wie viel von dem Euro, den der Kunde bezahlt, tatsächlich bei dir ankommt – und wie viel in den Ebenen über dir (der sogenannten Upline) verschwindet?

Overheads vs. Eigenleistung

Im Strukturvertrieb finanzierst du mit jedem Abschluss ein riesiges System: Landesdirektionen, Regionalgeschäftsstellen und Organisationsleiter. Das wird oft als „Support“ verkauft. Doch ab einer gewissen Karrierestufe merkst du, dass der Gegenwert für diese Abzüge sinkt.

Der Makler-Check:

Als freier Versicherungsmakler oder als Partner eines spezialisierten Dienstleisters wie den Finanzgenies erhältst du Courtagesätze, die oft das Doppelte oder Dreifache dessen betragen, was ein durchschnittlicher Repräsentant im Strukturvertrieb sieht. Wenn du feststellst, dass du trotz hoher Umsätze am Ende des Monats weniger Netto hast als ein unabhängiger Einzelmakler mit halbem Volumen, ist die „gläserne Decke“ erreicht.

Anzeichen 2: Der Interessenkonflikt zwischen „Verkauf“ und „Beratung“

Dies ist das ethische Dilemma, das viele gute Berater nachts wachhält. Im Strukturvertrieb bist du rechtlich gesehen ein Versicherungsvertreter nach § 84 HGB. Das bedeutet: Du bist das „Auge und Ohr“ der Gesellschaft. Dein Auftrag ist es, die Produkte deines Hauses zu verkaufen – auch wenn der Wettbewerb objektiv bessere Tarife bietet.

Das Sachwalter-Urteil des BGH

Der Bundesgerichtshof hat bereits 1985 (im berühmten Sachwalter-Urteil) klargestellt: Der Versicherungsmakler steht auf der Seite des Kunden. Er ist „treuhänderähnlicher Sachverwalter“ seines Mandanten. Er muss den Markt sondieren und das beste Angebot finden.

Wenn du dich dabei ertappst, wie du deinem Kunden ein Produkt schönredest, obwohl du weißt, dass die private Krankenversicherung oder die Berufsunfähigkeitsabsicherung bei einem anderen Anbieter deutlich leistungsstärker oder günstiger wäre, dann bist du in der Sackgasse des Strukturvertriebs angekommen. Wahre Professionalität entsteht erst durch Unabhängigkeit.

Anzeichen 3: Das „Goldene Kalb“ – Wer besitzt eigentlich deinen Kundenbestand?

Das ist das wohl gefährlichste Anzeichen, das viele Berater ignorieren, bis es zu spät ist. Im Strukturvertrieb gehört dir dein Kundenstamm in der Regel nicht. Er gehört der Gesellschaft oder dem Vertrieb.

Bestandseigentum ist dein wahrer Wert

Stell dir vor, du entscheidest dich nach 10 Jahren, die Branche zu verlassen oder in den Ruhestand zu gehen. Im Strukturvertrieb gibst du deinen Schlüssel ab und gehst – mit Glück nimmst du eine kleine Abfindung mit, mit Pech nur eine Stornoabrechnung.

Als freier Makler baust du hingegen ein Unternehmen mit echtem Marktwert auf. Ein Maklerbestand wird heute oft mit dem 2,5- bis 4-fachen der jährlichen Courtageeinnahmen bewertet. Dein Bestand ist deine Rentenversicherung. Wenn du heute keine Rechte an deinem Bestand hast, arbeitest du jeden Tag am Vermögen eines anderen, nicht an deinem eigenen.

Anzeichen 4: Kultur-Druck und der Zwang zur Rekrutierung

Strukturvertriebe leben von der Dynamik. „Wer nicht rekrutiert, verliert“ ist oft das inoffizielle Motto. Wenn du merkst, dass du mehr Zeit damit verbringst, neue Mitarbeiter in dein Team zu ziehen (die dann oft nach sechs Monaten wieder aufhören), als hochwertige Finanzkonzepte für anspruchsvolle Kunden zu erstellen, läuft etwas schief.

Qualität vor Quantität

Viele Aussteiger berichten, dass sie die ständigen Motivations-Events, das „Tschakka“-Gehabe und den sozialen Druck innerhalb der Hierarchie als belastend empfinden. In der freien Maklerschaft zählt deine Fachkompetenz. Dein Erfolg misst sich an der Zufriedenheit deiner Mandanten und der Qualität deines Bestands, nicht an der Anzahl der Köpfe, die du in ein Seminar geschleppt hast.

Anzeichen 5: Technologische Steinzeit und fehlende Prozesse

In einer digitalen Welt ist Schnelligkeit alles. Viele große Finanzvertriebe arbeiten mit proprietärer Software, die oft jahrelang hinter dem freien Markt hinterherhinkt.

  • Musst du Daten manuell in verschiedene Systeme tippen?
  • Haben deine Kunden keine moderne App, über die sie ihre Verträge einsehen können?
  • Fehlen dir volldigitale Vergleichsrechner, die über alle Gesellschaften hinweg Tarife vergleichen?

Ein freier Makler nutzt heute Maklerverwaltungsprogramme (MVP), die über BiPRO-Schnittstellen automatisiert Dokumente von hunderten Gesellschaften abrufen. Wer heute noch mit analogen Listen oder geschlossenen Insellösungen arbeitet, verliert wertvolle Lebenszeit durch Bürokratie.

Die Angst vor dem Wechsel: Warum viele zögern

Wir wissen, dass der Schritt aus dem Strukturvertrieb beängstigend sein kann. Die Vertriebe wissen das auch und nutzen gezielt drei Mythen, um dich zu halten:

  1. Das Wettbewerbsverbot: „Du darfst deine Kunden nicht mitnehmen!“ – Wahrheit: Die Kundenwahlfreiheit ist in Deutschland ein hohes Gut. Mit der richtigen juristischen Strategie (Stichwort: Status-Information statt aktiver Abwerbung) ist der Übergang oft reibungslos möglich.
  2. Die Stornoreserve: „Dein Geld ist weg!“ – Wahrheit: Die Stornoreserve ist dein verdientes Geld. Wir zeigen unseren Partnern, wie sie Liquiditäts-Gaps überbrücken und faire Abrechnungen erzwingen.
  3. Die Einsamkeit: „Als Makler bist du allein auf weiter Flur!“ – Wahrheit: Das stimmt nur, wenn du es so willst. Genau hier kommen wir ins Spiel.

Fazit

Der Strukturvertrieb ist eine gute Schule für den Start in der Branche. Doch irgendwann kommt der Punkt, an dem das System dich mehr bremst als fördert. Wenn du dich in den oben genannten fünf Anzeichen wiedererkennst, schuldest du es dir selbst und deinen Kunden, den nächsten Schritt zu prüfen. Echte Freiheit beginnt dort, wo die Abhängigkeit endet.

Werde unabhängiger Versicherungsmakler.

Nutze die Vorteile der Unabhängigkeit, ohne die Gemeinschaft und den Support eines starken Teams aufzugeben. Wir begleiten deinen Wechsel vom Vertreter zum Sachverwalter deiner Kunden.

Der „Dritte Weg“: Warum Finanzgenies kein klassischer Pool sind

Wenn du den Strukturvertrieb verlässt, hast du meist zwei Optionen:

  • Der Einzelkämpfer: Du machst alles allein (IHK, VSH, Technik, Backoffice). Das ist oft überfordernd.
  • Der Maklerpool: Du bist eine Nummer von vielen. Du bekommst Technik, aber keine persönliche Betreuung oder Strategie.

Finanzgenies ist der hybride Weg. Wir bieten dir die volle Freiheit eines Maklers (Bestandseigentum, höchste Courtagen, freie Produktwahl), aber wir lassen dich nicht allein. Wir bieten dir das Backoffice, die Gemeinschaft und die strategische Unterstützung, die du aus einem guten Vertrieb kennst – nur ohne die Hierarchie-Spiele und die Provisionsabzüge.

Dein Fahrplan in die Unabhängigkeit

Der Wechsel vom Vertreter zum Makler ist keine Flucht, sondern eine Beförderung. Du entwickelst dich vom Verkäufer zum Berater, vom Handelsvertreter zum Unternehmer.

Was sind die nächsten Schritte?

Der Ausstieg sollte gut geplant sein. Es geht um Fristen, um die rechtssichere Kommunikation mit deinen Kunden und um die technische Anbindung an den freien Markt.

Möchtest du wissen, wie dein konkreter Weg aussehen könnte? In unserem kostenlosen Videokurs zeigen wir dir:

  • Wie du dein Einkommen sofort steigerst, ohne mehr arbeiten zu müssen.
  • Wie du dein nachvertragliches Wettbewerbsverbot neutralisierst.
  • Wie du innerhalb von 90 Tagen dein eigenes, digitales Maklerunternehmen aufbaust.